90-е покажутся раем — Россия беднеет на глазах. Центробанк зафиксировал бум «черного» кредитования, а число компаний с просроченными кредитами выросло втрое
10 сентября 2026 г.

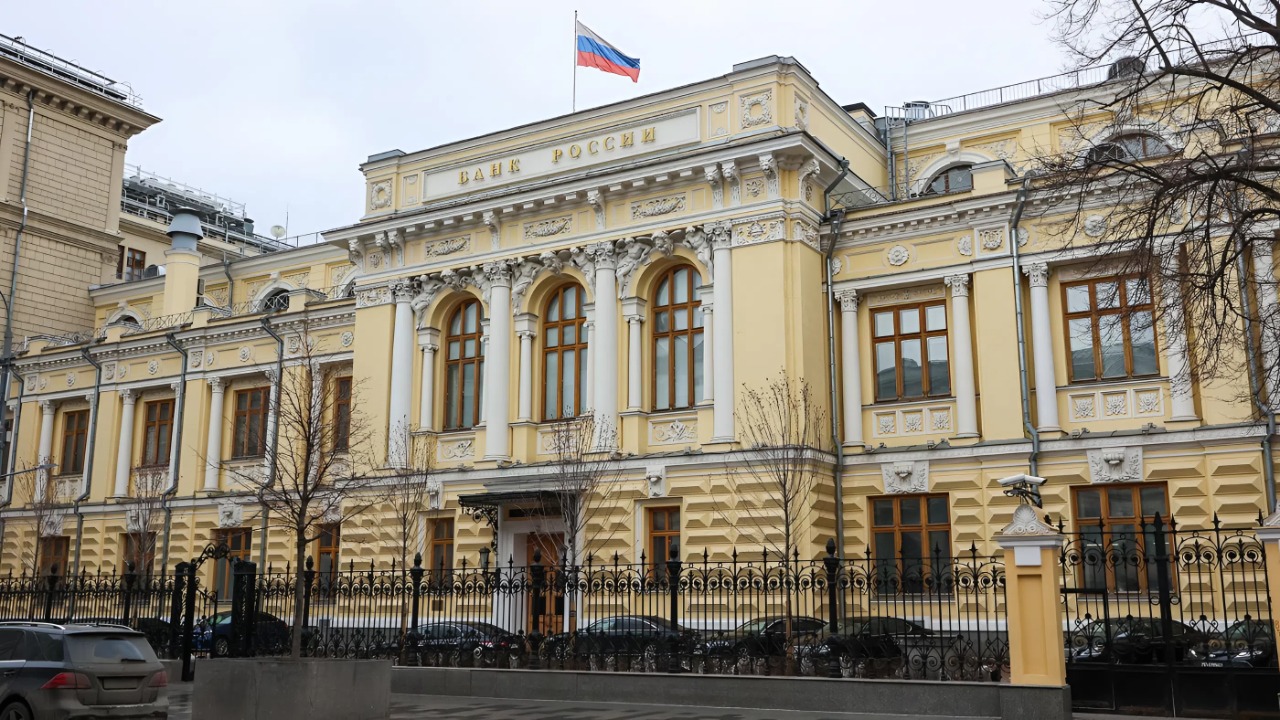
За последние 4 года плохих заемщиков у банков стало втрое больше, следует из данных ЦБ.

На 1 февраля 2022 года просроченные кредиты перед банками были у 60 тысяч заемщиков, а на 1 августа нынешнего года — уже 196 тысяч. Особенно быстро доля плохих кредитов стала расти со второй половины 2024 года, когда экономика начала тормозить. Обслуживание долгов также затрудняют большие процентные ставки и банки стоят на пороге большой беды, считает экономист Владислав Жуковский. 

”
«Но банковский кризис, действительно, он идет, его максимально маскируют. Но в целом понятно, что неплатежи растут. То есть никто из бизнеса не может брать кредит под 20% годовых, под 25 и возвращать его банку, выплатить это невозможно. То есть выдан огромный объем кредитов, который никогда не будет возвращен, и эти деньги никогда не вернутся банкирам. Посмотрите на состояние дел там с автопромом: где эти там импортозамещенные «Сухие Суперджеты», где российский автопром? Соответственно, вот эти деньги выданы, и они не возвращаются. Вот этот объем  — он огромный.», — заявляет экономист Владислав Жуковский.

Рентабельность в абсолютном большинстве отраслей заметно ниже ставок по кредитам, говорит экономист. По расчетам аналитического центра ЦМАКП, бизнес отдает на платежи по кредитам максимальные в истории 37% операционной прибыли. Всего размер просроченных кредитов бизнеса на 1 августа — почти 3,5 трлн руб. По данным ЦБ, больше всего просрочка в торговле, операциях с недвижимостью и обрабатывающей промышленности. Но проблемы есть и в частном кредитовании. Там тоже растут неплатежи. Многие, чтобы тянуть свой кредит, берут дополнительные займы. Причем, не два и не три, а больше, рассказывает Екатерина из Волгограда.

”
«Я начала понимать, что мне не хватает уже оплачивать там впритык. Где-то в течение 7 месяцев уже просто не было сил. Проценты огромные, плюс карточки, долги начали копиться, и я беру один микрозайм, чтобы оплатить другой, а потом беру третий микрозайм, чтобы оплатить второй. Процент годовых 398%. И мой кредит становится больше миллиона рублей. В общем, вот это всё по кругу берёшь, закрываешь, потом опять берешь, потому что зарплаты, соответственно, не хватает.», — говорит Екатерина из Волгограда.

Люди перекредитовываются не от хорошей жизни, а потому что доходы населения стали резко падать, говорит экономист Вячеслав Ширяев. 

”
«Перекредитования, ну, в таких объемах в три раза, чтобы закрыть предыдущие кредиты — это ярчайшая иллюстрация того, что у людей нет денег и того, что экономика сжимается. Ведь представьте, в нормальной ситуации, как должна была выглядеть история про реструктуризацию. Центробанк победил инфляцию, снижает ставку: вот она 14, вот она 10, вот она 6. Люди каждый раз перекредитоваться под более низкую ставку, чтобы просто сэкономить по тому кредиту, который был взят в эпоху дорогих денег. Но у нас другая причина для перекредитования. У нас люди не могут дотянуть до зарплаты, они не могут выплатить кредит. Вот это всё свидетельствует как раз о резком снижении реальных доходов населения.», — объясняет экономист Вячеслав Ширяев.

В стране — настоящий бум «черного» кредитования. В январе-июне Центробанк выявил 360 подобных организаций против 56 за тот же период годом ранее. Таким образом, количество нелегальных кредиторов выросло почти в 6 раз. Если раньше нелегальные игроки работали преимущественно через офисы  — ломбарды, сетевые комиссионки, точки скупки, то теперь они переходят в онлайн: в соцсети и на сайты объявлений. При этом ужесточение требований к заемщикам в легальных кредитных организациях дополнительно расширяет аудиторию «черных» кредиторов, говорят эксперты.

0
Оставьте комментарий! Напишите, что думаете по поводу статьи.x